Прошедший 2006 год многие специалисты рынка недвижимости называют годом ипотеки. Стремительный рост числа участников ипотечного рынка, снижение процентных ставок по кредитам, появление и распространение ипотечного брокериджа, - вот лишь некоторые, самые заметные признаки растущего рынка. Председатель Совета директоров АН «Арбат» Сергей Канухин считает минувший год периодом наработки первого опыта, а следующий 2007 год, на его взгляд, будет более сложным для всех участников рынка, в результате чего произойдет выделение из их числа явных фаворитов, которые и будут определять развитие ипотеки в Самарской области в будущем.
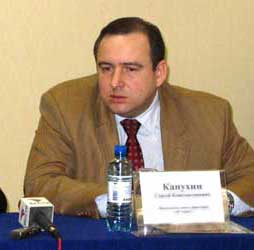 - Как Вы оцениваете результаты деятельности банков и других кредитно-финансовых организаций в сфере ипотеки в 2006 году?
- Что касается прошедшего года, то это был год наработки опыта, год первых успехов и первых неудач. За прошедший год прояснилась позиция банков по отношению к ипотечному кредитованию. Некоторые банки всем своим видом показывают, что у них закончились деньги, и начинают реально тормозить процесс сделок, затягивать сроки. Конечно, сами они об этом не говорят, но результаты их работы дают понять, что их деятельность на этом рынке по большому счету заканчивается.
Другие банки активно и успешно работают в сфере ипотечного кредитования, идут на контакт с профессионалами рынка - страховыми и риэлторскими компаниями. Они понимают, что сроки на этом рынке во многом определяют вероятность совершения сделки. И многое делают для максимального сокращения сроков получения кредитов. В частности, осуществляют выдачу кредитов в день сделки, пытаются как-то страховать риэлторов. Я думаю, завтрашний день ипотечного рынка - именно за такими банками. Банки, риэлторы, страховые компании - необходимые элементы рынка недвижимости. И их слаженная работа обеспечивает успех будущей сделки.
- В каком направлении будет развиваться рынок ипотеки?
- Касаясь перспективы ипотечного рынка, хочется отметить следующее. На сегодня из-за роста цен заметно уменьшился слой людей, которые реально могут взять ипотечный кредит. По статистике, чтобы сегодня взять ипотечный кредит на более или менее нормальное вторичное жилье, семья должна иметь ежемесячный доход не менее 40 тысяч рублей. В этой связи мы рекомендовали банкам, с которыми мы работаем, открывать ипотечные программы в отношении комнат, домов, земельных участков. И переводить ипотечные программы за город, и возможно даже - на село. Это единственный оставшийся сектор, где еще сохранились доступные для большинства людей цены.
Ипотечные год - это год, когда люди берут деньги, и говорить о статистике невозврата кредитов еще рано. Я надеюсь, что в следующем году в Самаре не будет волны невозвратов, но, тем не менее, хочется пожелать банкам, чтобы они более гибко подходили к формированию условий кредитования.
Рынок ипотеки будет развиваться, но сегментация банков, участвующих в ипотеке, безусловно, произойдет.
- Как же будет развиваться ипотека на селе, если там у людей нет денег?
- Это не совсем так. Сейчас на селе появилось довольно много людей, у которых есть деньги. Во-первых, это класс фермеров. Во-вторых, сегодня на селе действует много достаточно серьезных инвестиционных программ, которые поднимают целые регионы. И там люди начинают зарабатывать деньги. Для них сумма 40 тысяч в месяц вполне реальна. Тем более, если учитывать, что цена на селе пока еще довольно далеки от городских.
Я не говорю, что все ипотечные банки должны идти в село. Но если они не изменят своей позиции, если не станут более гибкими, то завтрашний получатель кредита им будет недоступен.
Ведь на самом деле существует всего два пути выхода из сегодняшней ситуации - либо качественно новый ипотечный продукт, либо обрушение ипотечных ставок, при котором кредит станет доступен семьям с доходами 15-20 тысяч рублей в месяц. Но это банкам невыгодно, поэтому им постоянно нужно искать новые пути инвестирования.
Рынок живет, меняется, расширяется. Раньше, например, банки не кредитовали жилье в домах с деревянными перекрытиями. Сейчас это есть. Также банки достаточно активно идут в малые города, стремятся приблизиться к народу.
Слава богу, Самарский регион никак нельзя назвать дотационным. Деньги здесь есть, и надо только искать способы их вложения.
- Как сочетается небольшой ресурс вторичного жилья и ипотечный кредит, подразумевающий многолетние выплаты?
- К сожалению, выбор большинства заемщиков крайне ограничен из-за дороговизны жилья на первичном рынке. Вторичное жилье, и в частности «хрущевки» - единственное, что доступно сегодня представителям среднего класса. Да и то - далеко не всем. Как я уже сказал, семья в этом случае должна иметь ежемесячный доход не менее 40 тысяч рублей. Но этот рынок - единственный, который еще может принять инвестора с ипотечными деньгами. Инвестора с живыми деньгами интересует жилье качественно другого уровня, и его уже волнуют другие проблемы, связанные с развитием рынка эксплуатационных услуг, с управлением недвижимостью и т.д.
- Сейчас все чаще стала применяться сдача нового жилья с чистовой отделкой. Способно ли это сделать рынок ипотеки новостроек доступнее?
- Сказать, что это имеет массовый характер, наверное, нельзя. Привлекательной для ипотечного кредитования такую схему делает то, что люди, берущие такие квартиры - это, как правило, люди, которые сразу переезжают в них жить. У них нет на текущий момент другого жилья. И они вынуждены переезжать сразу. О каком-то высоком качестве отделки здесь речь не идет. Им не важно, какие здесь обои, какая сантехника, важно, чтобы квартира была сразу пригодна для жизни. То есть, это люди, которые покупают на последние деньги. К ним, как правило, относятся и ипотечные заемщики.
Повторю, что для нас это пока не имеет массового характера. Хотя во всем мире большая часть недвижимости сдается уже с отделкой, и даже с оснащением. И я думаю, мы к этому постепенно придем.
Алексей Сергушкин, SamRu.ru
По материалам пресс-конференции, посвященной вручению
ежегодной премии «Золотой ключ», 20 декабря