 Осеннее оживление на рынке недвижимости в этом году сопровождается особенно пристальным вниманием к ипотеке. Между тем ведущие игроки самарского ипотечного рынка продолжают доказывать беспочвенность опасений относительно судьбы российской ипотеки. До конца года здесь ожидается стабильный рост спроса на кредиты, появление новых услуг и технологий. Об этом мы беседуем с заместителем директора ООО «Ипотека-Риэлт» Еленой Четвериковой.
- Елена Николаевна, что вы ожидаете от нынешней осени в плане изменения спроса на ипотечные кредиты?
- Перспективу на осень и на начало 2008 года мы расцениваем как хорошую. С конца августа спрос опять начал расти и на кредиты, и на квартиры. Динамика обращений граждан к нам за последние две-три недели позволяет говорить о всплеске активности - за это время ежедневное число обращений в офисы ООО «Ипотека-Риэлт» возросло почти троекратно. И в этом смысле нынешний год для нас почти не отличается от предыдущего. Сегодня мы уверенно можем прогнозировать рост до конца года.
- Как изменились предпочтения заемщиков в плане приобретаемого в кредит жилья? Как меняется спрос на «вторичку», новостройки, загородную недвижимость?
- Предпочтение сегодня пока традиционно отдается вторичному жилью, главное преимущество которого - возможность сразу прописаться, заехать и жить. Но интересно то, что резко снизился интерес к «хрущевкам». На рынке домов этого типа можно отметить застой - спрос на них минимален.
Как всегда значителен и продолжает расти спрос на «долевки». Хотя, как вы знаете, сегодня «долевку» в кредит приобрести очень сложно. Самарский областной фонд жилья и ипотеки - один из немногих, кто выдает кредиты на покупку квартиры в новостройке. Но Фонд кредитует только те «долевки», средства в строительство которых инвестирует. И зная об этом, люди идут к нам, потому что ООО «Ипотека-Риэлт» занимается реализацией этих квартир.
Растет и спрос на приобретение в кредит загородного жилья.
- По линии СОФЖИ уже несколько тысяч семей воспользовались программой «Молодой семье - доступное жилье». Насколько высок потенциал данной программы?
- Потенциал очень высок, потому что, как вы знаете, у нас в стране сегодня наблюдается демографический подъем. Различные государственные программы, направленные на увеличение рождаемости в совокупности с достаточно стабильной экономической ситуацией делают свое дело. Благосостояние людей стало повышаться, а возможность списать при рождении ребенка значительную часть долга, равную стоимости 18 квадратных метров, делает эту программу незаменимой для любой молодой семьи, нуждающейся в жилье.
Вообще, надо отметить, что для СОФЖИ характерно, что большинство заемщиков фонда - молодые люди в возрасте до 30 лет. И основная их масса входит в число участников вышеназванной программы.
- Сейчас много пишут про американский ипотечный кризис. Специалисты расходятся во мнении, как он повлияет на российскую ипотеку. Что вы думаете по этому поводу?
- Американский кризис, я думаю, не отразится серьезно на российской ипотеке. И тем более на АИЖК и СОФЖИ. Вероятнее всего, что определенное влияние кризиса ощутят на себе лишь банки со значительным иностранным участием.
Российская ипотека развивается по совершенно другой модели. Она, во-первых, не настолько развита по своим объемам, как на Западе. Доля ипотечных кредитов в общем кредитном портфеле наших банков незначительна. Во-вторых, у нас, по сравнению с теми же западными странами, довольно высокие процентные ставки, в которых уже учтены банковские риски. Запас прочности российской ипотеки настолько велик, что даже если каждый пятый заемщик не сможет платить по кредиту, то остальные четыре покроют все издержки.
Но даже при этом наши кредитные организации проявляют более строгий подход к своим заемщикам, то есть, говоря финансовым языком, в России намного более качественный заемщик.
- В связи с периодическим снижением процентных ставок по ипотеке в России все большую популярность набирает перекредитование. Как часто к вам обращаются с этим вопросом?
- Да, сегодня с этим обращаются очень часто. Но я хочу отметить, что перекредитование для заемщика далеко не всегда эффективно и целесообразно.
Для наших первых заемщиков, которые брали кредиты под 18% годовых и хотят перекредитоваться под 11-13% - это, наверное, имеет смысл. Если же разница процентных ставок составляет менее двух процентов, то здесь следует все тщательно просчитать. Ведь при перекредитовании заемщик собирает снова весь перечень необходимых документов, несет все те же самые расходы, что и при получении первого кредита. Это государственная регистрация, рыночная оценка на текущий момент, страховка заемщика и квартиры, консалтинговые услуги и другие расходы.
Плюс к этому при перекредитовании человек теряет право на получение льготы по подоходному налогу, так как она, согласно действующего Налогового кодекса, предоставляется только один раз и только на целевые жилищные ипотечные кредиты.
Поэтому в таких случаях необходимо обратиться к квалифицированным специалистам и все как следует просчитать.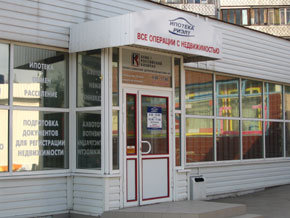 - Поговорим о сети офисов по приему граждан компании «Ипотека-Риэлт». Насколько ваша разветвленная сеть себя оправдывает, и каковы планы по ее развитию?
- Оправдывает. Во-первых, потому, что офисы расположены в разных частях города, и человек может посетить ближайший из них. Оказывая весь перечень услуг, каждый из наших офисов имеет к тому же свою индивидуальную специфику работы.
Например, офис на Гагарина силен риэлторской деятельностью, работой с земельными участками. Офис на Масленникова больше специализируется на брокерских услугах, на вопросах кредитования, как ипотечного, так и потребительского.
Ипотечный центр на Димитрова отличается комплексностью обслуживания. Человек, обратившийся туда, может получить самую полную и исчерпывающую информацию по кредитам, по рынку недвижимости, по банковским продуктам, услугам страховых компаний, и выбрать то, что ему необходимо. Этот офис работает по принципу «единого окна». Мы планируем в ближайшем будущем по такой же схеме построить работу во всех других наших офисах.
- Насколько длительны сроки получения ипотечных кредитов, и можно ли что-то усовершенствовать в этом вопросе?
- Сроки оформления кредита на сегодня у нас максимально оптимизированы. Если иногда возникают задержки, то в подавляющем большинстве случаев это происходит по вине самого заемщика. Например, в случае, если он не все документы вовремя предоставляет.
В ипотечном центре ООО «Ипотека-Риэлт» на улице Димитрова в течение дня можно получить полный перечень услуг вплоть до подписания ипотечного договора. А само решение кредитного комитета благодаря профессиональной работе всех наших служб может быть вынесено в течение получаса.
- Что нового в этом году появилось в сфере ипотечного брокериджа? Какие новые планы, мероприятия, технологии направлены на его усовершенствование?
- Национальная лига ипотечных брокеров, куда входит и «Ипотека-Риэлт», разработала специальную программу, в которой в режиме «онлайн» человеку, заемщику, клиенту по его запросу выдается результат, куда ему лучше всего обратиться, чтобы получить тот или иной кредитный продукт. Таким образом, человек может самостоятельно оценить, насколько его запросы соответствуют ассортименту предлагаемых рынком кредитных продуктов.
Но, к сожалению, еще далеко не все банки вошли в лигу и участвуют в проекте. Вообще сегодня немногие банки готовы оперативно принимать решения по ипотечному кредиту и оформлять кредит. При этом процентные ставки по кредитам у них достаточно высокие. Это, наверное, является основной причиной того, что нашим главным партнером пока остается только СОФЖИ.
Беседовал Алексей Сергушкин
 |
ООО "Ипотека-Риэлт" Тел.: 925-15-15 (единая справочная) Ул. Гагарина, 46 Ул. Масленникова, 10 Ул. А. Толстого, 116 В Ул. Димитрова, 117 |