Во вторник в Самару приехал один из известных московских экспертов в области инвестиций и финансовых рынков Николай Солабуто. В рамках семинара «Планирование личных финансов в новых экономических условиях», он рассказал о том, как правильно и максимально эффективно распорядиться своими сбережениями. Оказалось, что данная тема волнует самарцев. О том, как совершить первый шаг на рынок инвестиций, и чем это обернется, Николай Солабуто рассказал «СИ».
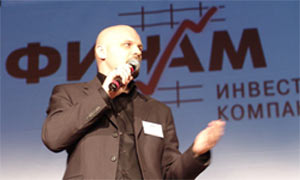 - Николай, с чего необходимо начинать свою инвестиционную деятельность? И вообще, насколько это необходимо обычному человеку?
- Начнем с того, что просто так откладывать деньги бессмысленно. Когда мы говорим о накоплениях, важно в первую очередь сформировать свои финансовые цели. Если у вас все финансовые цели уже реализованы, то накопительством заниматься также не стоит. В этом случае лучше просто все тратить. Отталкиваясь от статистических данных, можно предположить, что сегодня у людей приблизительно одинаковые финансовые цели. В первую очередь, это покупка автомобиля, во вторую - квартиры, в третью - дачи. Возможно, к этим целям также прибавится образование детей. Меньше всего человек задумывается о том, что необходимо откладывать деньги себе на старость. Мы пока не можем свыкнуться с мыслью, что старость нам придется обеспечивать из собственного кармана.
- Получается, что копить деньги нужно только после того, как человек решит, на что они ему нужны. Как это решение может повлиять на его инвестиционную деятельность?
- Дело в том, что выбор инвестиционного инструмента напрямую зависит от того, насколько быстро вы хотите реализовать ту или иную цель. У каждой цели есть свой так называемый инвестиционный горизонт, который определяет, через какой срок человек хотел бы купить тот или иной дорогостоящий товар. Допустим, машину нужно купить уже через год, квартиру - лет через десять, на формирование пенсионных накоплений есть еще двадцать лет. При этом важно отметить, что при длительном сроке инвестирования вероятность получения прибыли более единицы, т.е. доход инвестору гарантирован. Чем инвестиционный горизонт короче, тем более надежным и менее прибыльным должен быть инвестиционный инструмент. Получается, что на машину накопить сложнее всего, на пенсию - проще всего.
Как известно, самые высоконадежные активы - это банковские депозиты, которые помогут не только сохранить сбережения, но и немного их преумножить. Т.е. деньги на автомобиль нужно вкладывать в банк. А на начальном этапе накоплений на старость можно вкладывать в высокорискованные активы - акции. И по мере приближения момента выхода на пенсию деньги нужно перекладывать из высокодоходных рискованных инструментов в менее доходные и более надежные. Можно выделить такое правило: если инвестиционный горизонт более пяти лет, нужно вкладывать деньги в акции, если от двух до пяти лет - то частично в акции, частично - на депозитный счет, а менее двух лет - только банковский вклад. Уже в самом начале накопительной деятельности желательно завести несколько разных счетов: депозитный, расчетный, торговый и инвестиционный.
- Все ли свои накопления необходимо пускать в оборот?
- Вовсе нет. Нужно также сформировать так называемый резерв - деньги, которые будут всегда под рукой. Они незаменимы в непредвиденных ситуациях, таких как увольнение с работы или просто отсутствие наличных в момент, когда они необходимы. Считается, что сумма резерва должна в среднем составлять два месячных оклада. При этом я бы посоветовал пересмотреть все свои риски, вплоть до внезапной болезни родственников, которая также может потребовать дополнительных расходов с вашей стороны, и, исходя из этого, определить сумму «на черный день». Такие деньги можно хранить как, грубо говоря, под подушкой, так и на дебетовой пластиковой карточке в зависимости от размера резервной суммы. Также часть средств желательно направить на страховку своей гражданской ответственности, имущества, а также жизни человека, от которого вы финансово зависимы. При наступлении страховых случаев это избавит человека от лишней головной боли.
- Какую долю своей зарплаты, на Ваш взгляд, необходимо откладывать, чтобы достичь своих финансовых целей?
- Важно помнить, что с каждым новым вложением на счет он постепенно растет. И та прибыль, которую мы получаем за счет оборота этих денег, напрямую зависит от суммы капитала. И здесь можно проследить обратную пропорциональность. Чем меньше у нас накоплений, тем больше нужно откладывать, и наоборот. Стартовая сумма равна порядка 80% от размера заработной платы. Но когда зарплата будет равна 10% от имеющихся сбережений, нужно перестать откладывать, и тратить все на себя. Да, на стартовом этапе будет очень сложно - практически все деньги будут уходить на счет. Но статистика гласит о том, что люди, пользующиеся этой схемой, очень быстро достигают своих инвестиционных целей.
- Какие инструменты на рынке инвестиций сегодня наиболее популярны среди населения?
- Начнем с того, что таких инструментов на российском рынке не так уж и много. И население сегодня достаточно активно пользуется всеми видами инвестиционных инструментов. Те, кто желает реализовать свои финансовые цели, вкладывает деньги в банки, недвижимость, товары, акции (через паевые инвестиционные фонды или самостоятельно) и валюту (через фондовые рынки). У каждого инструмента разная доходность, надежность, и выбирать их нужно в соответствии с определенными целями. Во многих отношениях на российском финансовом рынке ситуация сейчас уникальная. Например, я бы рекомендовал людям положить деньги на депозитный счет. Дело в том, что этот инструмент надежен и способен стабильно приносить небольшой доход. В настоящее время по вкладам максимальные ставки, дальше они будут снижаться. Это произойдет потому, что в любой экономике при ее развитии издержки постепенно стремятся к нулю, в том числе, и банковские проценты как по депозитам, так и по кредитам. Поэтому этой ситуацией стоит воспользоваться - заключить в банке депозитный договор на максимально возможный срок с фиксированной процентной ставкой. Уже в следующем году ставки будут значительно ниже.
В отношении недвижимости я могу посоветовать рассматривать данный актив как источник рентного дохода - дохода от сдачи в аренду, поскольку особенного роста цен, я считаю, больше не будет. Другое дело - паи земельного фонда. Они, на мой взгляд, гораздо более перспективны, особенно когда речь идет об объектах нерискованного земледелия. Это те, которые принесут урожай с гарантией в 100%. Акции же хороши тем, что в них можно спокойно инвестировать свои деньги, потому что фондовый рынок всегда растет на величину инфляции и роста ВВП. И пока в стране есть инфляция и рост ВВП, есть смысл покупать акции. При этом вкладывать деньги в этот инструмент лучше на длительный промежуток времени, поскольку, повторюсь, тогда вероятность получения прибыли гарантирована.
Юлия Шишкина